Bonn (ots) - In Deutschland ist die Attraktivität von Wohnimmobilien in den
vergangenen Jahren immer weiter gestiegen. Und auch die Preise kennen nur eine
Richtung: Im Bundesschnitt steigen sie seit Jahren. Ist der Traum vom Eigenheim
noch finanzierbar? Antworten gibt der Postbank Wohnatlas für den das Hamburger
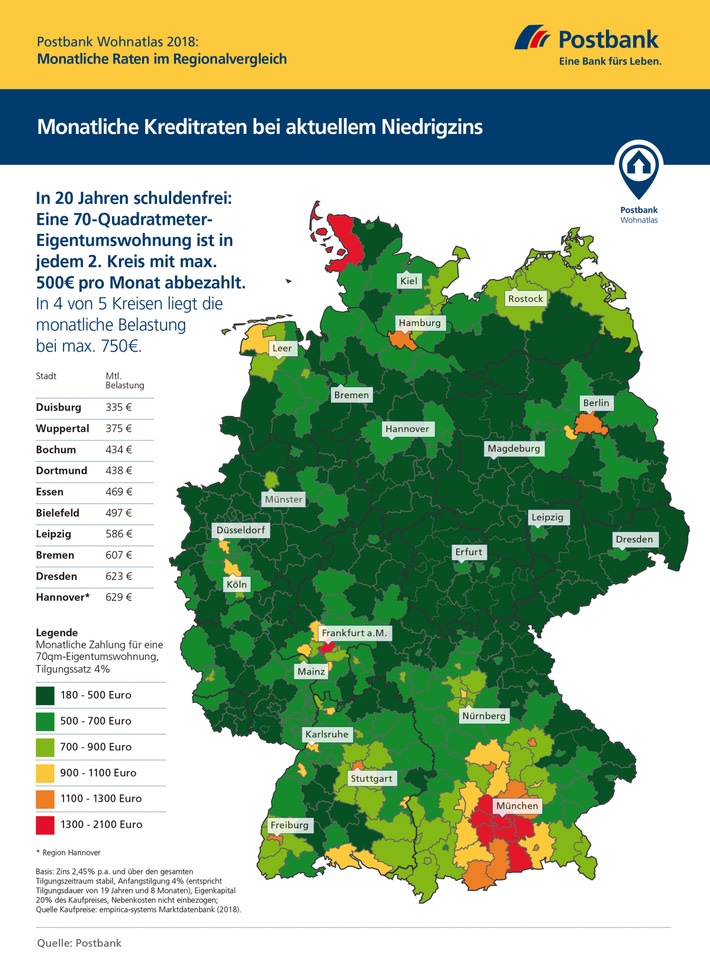
WeltWirtschaftsInstitut (HWWI) die Immobilienmärkte in 401 kreisfreien Städten
und Landkreisen untersucht hat. Die Studie zeigt, was der Wohnungskauf monatlich
kostet - und wo die Raten im Rahmen bleiben. So kann bei einer Tilgungsdauer von
knapp 20 Jahren in 186 Städten und Landkreisen, also fast der Hälfte aller
Regionen, eine 70-Quadratmeter-Wohnung mit einer monatlichen Belastung von unter
500 Euro erworben werden. Steigert man den monatlichen Betrag auf bis zu 750
Euro, ist die Wohnung sogar in 324 der 401 Regionen nach knapp 20 Jahren
abbezahlt. In den Metropolen wird es allerdings teurer. Wer mit Wohneigentum
liebäugelt, sollte nicht zu lange warten. Noch sind die Zinsen niedrig, aber
diese Phase könnte schon bald vorbei sein.
Die Modellrechnung des HWWI operiert mit einem Zinssatz von 2,45 Prozent p.a.,
der dem Zinssatz aktueller Finanzierungsangebote am Markt entspricht, und
variiert die Anfangstilgungen und damit die Tilgungsdauer. Die monatliche
Zahlungsleistung aus Tilgung und Zinszahlung (Annuität) wird dabei für die
gesamte Finanzierungsdauer festgeschrieben. Berechnet wurde die monatliche
Zahlungsleistung jeweils für eine 70-Quadratmeter-Wohnung zu regionalen
Durchschnittspreisen, für die 20 Prozent Eigenkapital beim Kauf eingebracht
wird. Grunderwerbssteuer, Notar und mögliche Umbauten wurden nicht in die
Berechnungen einbezogen.
Nur in 25 Städten und Kreisen, also in sechs Prozent aller untersuchten
Regionen, werden bei knapp 20 Jahren Tilgungsdauer mehr als 1.000 Euro monatlich
fällig. In Städten wie Nürnberg, Bonn, Hannover oder Dresden bleibt die Rate bei
gleicher Tilgungsdauer ebenfalls unterhalb der 1.000 Euro-Schwelle. In den
Ruhrgebietsstädten Dortmund, Essen, Duisburg, Bochum, aber auch in Wuppertal und
Bielefeld, ist der Kauf bereits mit einer Monatsrate von unter 500 Euro zu
finanzieren. "In diesen Regionen sind Wertsteigerungen bei Immobilien nicht
unbedingt zu erwarten. Wer aber dort bereits wohnt und langfristig eine Berufs-
und Lebensperspektive hat, für den kann der Wohneigentumserwerb durchaus
attraktiv sein. Die eigenen vier Wände bilden einen wesentlichen Baustein für
eine gute Alterssicherung", sagt Henning Göbel, Sprecher des Vorstands der BHW
Bausparkasse.
Wer in Kauf nimmt, die Wohnung länger als 20 Jahre, nämlich insgesamt knapp 33
Jahre abzubezahlen und daher einen Anfangstilgungssatz von nur zwei Prozent
vereinbart, kann die monatlichen Ratenzahlungen deutlich drücken: Mehr als 750
Euro monatlich würden deutschlandweit dann nur in 20 Kreisen und Städten fällig,
davon fünf Städte mit monatlichen Belastungen von über 1.000 Euro - immer
vorausgesetzt, die Zinsen bleiben über diesen langen Zeitraum stabil.
In gut 14 Jahren schuldenfrei
Im Rekordtempo schuldenfrei und dabei weniger als 1.000 Euro monatlich zahlen -
das geht in 327 Kreisen, sobald ein anfänglicher Tilgungssatz von sechs Prozent
mit einer Laufzeit von 14 Jahren und einem Monat vereinbart wird. In 227 Kreisen
ist die Turbo-Tilgung sogar für weniger als 750 Euro monatlich zu haben.
Eine kurze Tilgungsdauer bietet auch der Generation 50+ noch gute Chancen für
einen Immobilienkauf. Wer bereits Wohneigentum besitzt und sich verändern
möchte, oder über Vermögen aus anderen Quellen verfügt, kann durchaus noch in
eine neue Finanzierung einsteigen. Denn wenn durch den Verkauf der aktuell
genutzten Immobilie, die Auflösung eines Depots oder Auszahlung einer
Lebensversicherung mehr Eigenkapital, als die in der Regel geforderten 20
Prozent vorhanden sind, können Tilgungsbelastung und Finanzierungsdauer kräftig
reduziert werden.
Sicherheit durch lange Zinsbindung
"Käufer müssen aber auch ein gewisses Zinsrisiko in ihre Überlegungen mit
einbeziehen. Wenn die Zinsen steigen, könnte die Anschlussfinanzierung nach
Ablauf der Zinsbindungsfrist höhere monatliche Belastungen nach sich ziehen oder
eine Verlängerung der Tilgungsdauer erforderlich machen", sagt Göbel. Es
empfiehlt sich daher, auf möglichst lange Zinsbindungsfristen zu setzen. In der
aktuellen Niedrigzinsphase sollten auch so genannte Volltilger-Darlehen in
Erwägung gezogen werden. Dabei läuft die Zinsbindung bis alle Schulden komplett
getilgt sind. Mit einer langen Zinsbindungsfrist sichert sich der Käufer die
momentan günstigen Zinsen und gewinnt Planungssicherheit durch stabile
Ratenzahlungen hinzu.
Hohe Raten in den "Big Seven"
In den so genannten "Big Seven"-Städten sorgen die hohen Preise allerdings
dafür, dass Kaufinteressierte mit 20 Prozent Eigenkapital an vergleichsweise
hohen Raten kaum vorbeikommen. Nur in Köln bleiben Käufer bei knapp 20 Jahren
Tilgungsdauer mit ihren monatlichen Zahlungen unter der 1.000-Euro-Marke. Mit
Ausnahme von München lässt sich in den anderen fünf der sieben größten deutschen
Metropolen eine Rate von unter 1.000 Euro monatlich, nur durch eine Verlängerung
der Tilgungsdauer, erreichen. In Deutschlands teuerster Stadt München reicht
aber selbst eine Streckung der Rückzahlungsdauer auf knapp 33 Jahre nicht aus.
Bei einem anfänglichen Tilgungssatz von zwei Prozent müssen Käufer Belastungen
von monatlich 1.410 Euro einplanen - vorausgesetzt, die Zinsen bleiben über
diesen Zeitraum stabil.
"Aus den Analysen für den Postbank Wohnatlas wissen wir, dass die
Immobilienpreise in den "Big Seven" voraussichtlich weiter steigen werden.
Besonders in begehrten Lagen verspricht ein Investment also auch in Zukunft
Wertsteigerungspotentiale. Kaufinteressierte sollten aber unbedingt genau
kalkulieren, was bei der Immobilienfinanzierung über die nächsten Jahrzehnte auf
sie zukommt", sagt Göbel.
Monatliche Zahlung für die Finanzierung einer 70-Quadratmeter-Wohnung in den 20
größten deutschen Städten, sortiert nach monatlichen Zahlbeträgen
Anfangstilgung (AT) 2% AT 4% AT 6% AT
Tilgungsdauer ca.* 33 J. 20 J. 33 J.
1 München 1.410 2.044 2.677
2 Frankfurt a. M. 935 1.355 1.775
3 Hamburg 875 1.268 1.661
4 Stuttgart 798 1.157 1.516
5 Berlin 763 1.107 1.450
6 Düsseldorf 716 1.038 1.359
7 Köln 686 995 1.304
8 Münster 593 860 1.127
9 Nürnberg 561 814 1.066
10 Bonn 531 769 1.008
11 Hannover (Region) 434 629 824
12 Dresden 430 623 817
13 Bremen 418 607 795
14 Leipzig 404 586 768
15 Dortmund 302 438 574
16 Essen 323 469 614
17 Duisburg 231 335 439
18 Bochum 299 434 568
19 Wuppertal 258 375 491
20 Bielefeld 343 497 651
*2% Anfangstilgung --> Tilgungsdauer 32 Jahre, 10 Monate
*4% Anfangstilgung --> Tilgungsdauer 19 Jahre, 8 Monate
*6% Anfangstilgung --> Tilgungsdauer 14 Jahre, 1 Monat
Quellen: empirica-systems Marktdatenbank (2018), Berechnungen HWWI
Rechengrundlage: Zins 2,45% p.a. Eigenkapital 20% des Kaufpreises,
Nebenkosten nicht einbezogen, Zinssatz über den gesamten
Tilgungszeitraum stabil.
Hintergrundinformationen zum Postbank Wohnatlas 2018
Der Postbank Wohnatlas 2018 ist eine jährlich erscheinende, mehrteilige
Studienreihe, die den deutschen Immobilienmarkt unter verschiedenen Aspekten
regional bis auf Kreisebene beleuchtet. Der vorliegende Beitrag ist der sechste
Studienteil des diesjährigen Wohnatlas. Er basiert auf Berechnungen, die unter
der Leitung von Diplom-Volkswirtin Dörte Nitt-Drießelmann, Senior Researcherin
beim Hamburger WeltWirtschaftsInstitut (HWWI), für 401 deutsche Landkreisen und
kreisfreie Städten durchgeführt wurden.
Pressekontakt:
Postbank
Ralf Palm
+49 228 920 12109
ralf.palm@postbank.de
Original-Content von: Postbank, übermittelt durch news aktuell